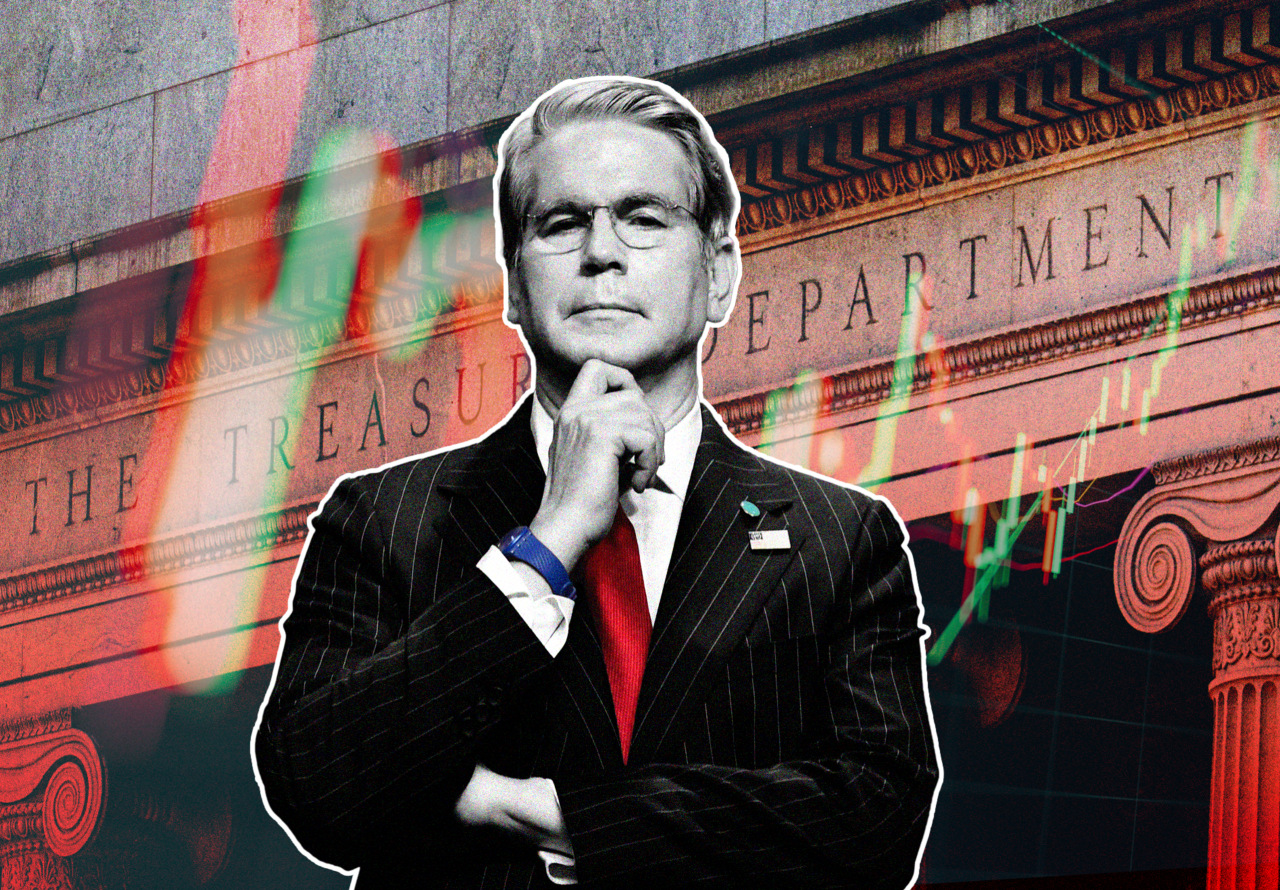
Das US-Finanzministerium will nach dem Ausverkauf länger laufender Staatsanleihen das Volumen seiner Anleiherückkäufe mehr als verdoppeln. Der am Mittwoch bekannt gegebene Plan von Finanzminister Scott Bessent drückte die langfristigen US-Anleiherenditen zunächst, doch bereits am Folgetag stiegen sie wieder. Zuvor hatten Renditen auch in Deutschland und Japan Niveaus erreicht, die seit Jahren beziehungsweise Jahrzehnten nicht mehr verzeichnet worden waren. Als Belastungsfaktoren gelten der durch den Krieg mit Iran ausgelöste Ölpreisanstieg sowie Sorgen über die hohe und weiter wachsende Verschuldung von Staaten.
- Das US-Finanzministerium will seine Rückkäufe von Staatsanleihen mehr als verdoppeln.
- Die Rendite zehnjähriger US-Staatsanleihen stieg zeitweise über 4,70 Prozent und lag am Mittwoch bei 4,65 Prozent.
- Bei dreißigjährigen US-Anleihen kletterte die Rendite deutlich über fünf Prozent.
- Nach einer ersten Entspannung zogen die US-Anleiherenditen am Folgetag erneut an.
Die Rückkäufe bringen dem Markt nur kurz Entlastung
Bei einem Rückkauf erwirbt das Finanzministerium bereits ausgegebene Staatsanleihen am Markt. Zusätzliche Nachfrage kann deren Kurse stützen und die Renditen drücken. Beide Größen bewegen sich grundsätzlich in entgegengesetzte Richtungen: Steigt der Preis einer Anleihe, sinkt bei unveränderten Zahlungen ihre Rendite.
Die Rendite der zehnjährigen US-Staatsanleihe, einer zentralen Orientierungsgröße des weltweiten Bondmarkts, hatte zuvor mehr als 4,70 Prozent erreicht. Am Mittwoch fiel sie auf 4,65 Prozent zurück. Vor Beginn des Iran-Kriegs Ende Februar hatte sie noch bei 3,97 Prozent gelegen.
Am langen Ende des Markts war die Bewegung noch auffälliger. Dreißigjährige US-Staatsanleihen rentierten deutlich über fünf Prozent und damit wieder auf einem Niveau von 2007, also vor der Finanzkrise von 2008. Dass die Renditen bereits einen Tag nach Bessents Ankündigung erneut anzogen, zeigt allerdings, wie begrenzt die unmittelbare Beruhigung war.
Der Rückkaufplan kann die Nachfrage nach Anleihen kurzfristig erhöhen, beseitigt aber nicht automatisch die Sorgen, wegen derer Anleger höhere Zinsen verlangen.
Höhere Renditen verteuern Kredite und setzen Aktien unter Druck
Die Entwicklung betrifft nicht nur professionelle Anleiheinvestoren. Renditen von Staatsanleihen dienen als Bezugspunkt für zahlreiche Finanzierungskosten. In den USA sind die Zinsen für Hypotheken seit Beginn des Iran-Kriegs gemeinsam mit der zehnjährigen Treasury-Rendite gestiegen. Der durchschnittliche Zinssatz einer fest verzinsten Hypothek mit 30 Jahren Laufzeit liegt nahe seinem höchsten Stand innerhalb eines Jahres.
Auch Unternehmen müssen bei höheren Marktrenditen tendenziell mehr für Fremdkapital bezahlen. Das ist besonders relevant, weil umfangreiche Investitionen in Rechenzentren für künstliche Intelligenz derzeit einen wichtigen Beitrag zum Wachstum der US-Wirtschaft leisten. Steigende Finanzierungskosten würden für solche Projekte höhere Hürden bedeuten.
Für Aktien entsteht doppelter Druck: Eine schwächere Konjunktur könnte die Unternehmensgewinne belasten, während höher verzinste Staatsanleihen im Vergleich zu riskanteren Anlagen attraktiver werden. Auch Gold, Bitcoin und andere Anlageklassen können unter steigenden Renditen leiden. Zugleich verteuert sich für Regierungen die Finanzierung ihrer Schulden.
Auch deutsche Anleger spüren den globalen Renditeanstieg
Der Renditedruck ist nicht auf die USA begrenzt. Die Rendite zehnjähriger japanischer Staatsanleihen erreichte den höchsten Stand seit fast 30 Jahren. Bei deutschen Papieren mit zehn Jahren Laufzeit stieg sie wieder auf ein Niveau, das zuletzt 2011 verzeichnet worden war.
Für deutsche Sparer und Anleger bedeutet das: Bewegungen am US-Bondmarkt können über globale Kapitalströme auch die Bewertung europäischer Anleihen, Aktien und Finanzierungskonditionen beeinflussen.
Eine dauerhafte Beruhigung ist noch nicht absehbar
Entscheidend wird sein, ob die ausgeweiteten Rückkäufe über den ersten Markteffekt hinaus Vertrauen schaffen. Solange Investoren wegen Ölpreisen und staatlicher Verschuldung höhere Renditen fordern, dürfte der Markt anfällig bleiben. Einige Analysten warnen zudem, dass die Maßnahme des Finanzministeriums letztlich sogar nach hinten losgehen könnte. Wie stark und wie dauerhaft dieser Effekt ausfällt, ist bislang offen.
Können größere Anleiherückkäufe den Markt nachhaltig stabilisieren, oder überwiegen die Sorgen über Schulden und Ölpreise? Teilen Sie Ihre Einschätzung.