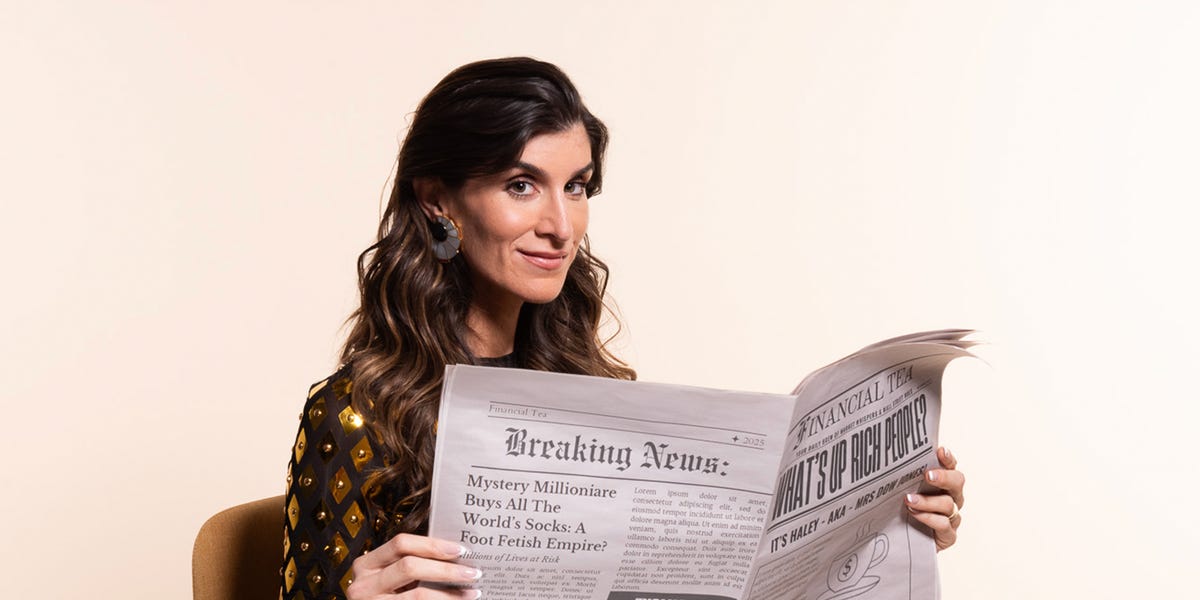
„Ich wusste nichts über Geld“: Mit dieser Bilanz beschreibt Haley Sacks den Moment, der ihren weiteren Weg prägte. In einem Auszug aus ihrem Buch „Future Rich Person“ schildert die Gründerin der Finanzplattform Mrs. Dow Jones, wie sie mit 25 Jahren eine kreative Vollzeitstelle bei einem von „Saturday Night Live“-Schöpfer Lorne Michaels besetzten Programm antrat. Gleich am ersten Arbeitstag in Midtown fragte die Personalabteilung nach ihren Beiträgen zu einem 401(k)-Vorsorgekonto und nach ihrer Krankenversicherung. Während andere Neueingestellte ihre Optionen auswählten, habe sie nur so getan, als könne sie folgen.
- Haley Sacks verstand nach eigener Darstellung mit 25 Jahren weder 401(k)-Konten noch grundlegende Begriffe der Geldanlage.
- Auslöser für ihre Beschäftigung mit persönlichen Finanzen war ein Gespräch mit der Personalabteilung am ersten Arbeitstag.
- Später gründete sie Mrs. Dow Jones und veröffentlichte täglich Memes und Videos über Märkte und Finanzgrundlagen.
Designerhandtaschen wurden für Sacks zum Symbol ihrer Wissenslücke
Das Gespräch habe sie bloßgestellt, schreibt Sacks. Sie habe zwar die Beziehungen von Taylor Swift, die Sternzeichen der Kardashians und Lindsay Lohans Gerichtsoutfit aus dem Jahr 2010 gekannt. Was ein Altersvorsorgekonto oder der S&P 500 sei, hätte sie dagegen nicht erklären können.
„Ich war besessen davon, reich auszusehen, statt reich zu sein“, lautet ihre rückblickende Diagnose.
Nach dem Termin sei sie schnell gegangen. Später habe sie in ihrer Wohnung auf die Designerhandtaschen geblickt, für die sie Tausende ausgegeben hatte. Auch andere Gewohnheiten führt Sacks als Beispiele für ihren damaligen Umgang mit Geld an: Sie ignorierte Kreditkartenabrechnungen, bestellte mitunter Essen von Nobu zum Frühstück und hatte kein Vorsorgekonto, weil sie nach eigener Aussage nicht einmal wusste, dass solche Konten existierten.
Der Kontrast zu ihrem beruflichen Ehrgeiz war groß. In ihren Zwanzigern wollte Sacks Komikerin werden, arbeitete tagsüber als Page bei der „Late Show with David Letterman“ und trat nachts mit Stand-up und Improvisation auf der Lower East Side auf. Daneben drehte sie YouTube-Videos, betreute ein Kind und arbeitete am Empfang eines Pilates-Studios in SoHo.
401(k) und IRA gehören zum US-System der Altersvorsorge
Ein 401(k) ist ein über den Arbeitgeber organisiertes US-Vorsorgekonto, in das Beschäftigte üblicherweise Teile ihres Gehalts einzahlen können. Je nach Unternehmen kann der Arbeitgeber Beiträge ergänzen, was als „401(k) match“ bezeichnet wird. Eine IRA ist dagegen ein individuell eingerichtetes US-Altersvorsorgekonto. Beide Modelle sind steuerlich geprägt und lassen sich nicht eins zu eins auf die deutsche Altersvorsorge übertragen.
Für Leserinnen und Leser in Deutschland liegt die Bedeutung der Geschichte deshalb weniger in den konkreten US-Produkten als im grundlegenden Problem: Beim Einstieg in eine feste Beschäftigung müssen oft Entscheidungen zu Versicherungen, Vorsorge oder Zusatzleistungen getroffen werden. Wer die Begriffe nicht kennt, kann angebotene Vorteile schwer beurteilen. Sacks’ Erfahrung zeigt damit, wie eine Wissenslücke gerade dann sichtbar werden kann, wenn erstmals finanzielle Verantwortung mit einem regulären Arbeitsverhältnis verbunden ist.
Die Suche nach verständlichen Erklärungen führte zu Mrs. Dow Jones
Noch am Abend suchte Sacks im Internet nach dem Unterschied zwischen IRA und 401(k). Die gefundenen Finanzvideos überzeugten sie jedoch nicht: Entweder erklärten Männer vor Whiteboards Indexfonds, oder eine Frau empfahl, Papiertücher zu waschen und wiederzuverwenden. Sacks fragte sich nach eigener Darstellung, wo die „Beyoncé der Finanzen“ sei – jemand, der Geldthemen unterhaltsam, ehrgeizig und inspirierend vermitteln könne.
„Ich konnte sie nicht finden. Also wurde ich sie“, schreibt Sacks über die Entscheidung, selbst Finanzinhalte zu produzieren.
Zunächst begann sie jedoch mit ihrer eigenen Weiterbildung. Sie recherchierte unbekannte Begriffe, las Artikel und Bücher und hörte Podcasts. Danach eröffnete sie ihr erstes höher verzinstes Sparkonto, richtete automatische Überweisungen ein und lernte, ihre Gehaltsabrechnung zu lesen. Auch die Funktionsweise von Arbeitgeberbeiträgen zu einem 401(k) habe sie schließlich verstanden.
Perfekt sei ihr Umgang mit Geld trotzdem nicht geworden, räumt Sacks ein. Sie habe weiterhin zu viel für Eiskaffee am Nachmittag und Lipgloss ausgegeben. Entscheidend sei vielmehr das neue Gefühl von Kontrolle gewesen. Später sprach sie beim Brunch über Kreditwürdigkeit und Unternehmenszahlen, beschäftigte sich zeitweise mit Kryptowährungen und stellte sogar nächtliche Wecker, um am chinesischen Markt zu handeln.
Aus dieser Beschäftigung entstand Mrs. Dow Jones. Dort veröffentlichte Sacks täglich Memes und Videos über Märkte und Grundlagen persönlicher Finanzen und gewann nach eigener Darstellung schnell ein Publikum. Ihre zentrale Erkenntnis formuliert sie so: Gut mit Geld umzugehen habe sie nicht langweilig, sondern mutig gemacht und ihr mehr Wahlmöglichkeiten eröffnet.
Welche Finanzbegriffe haben Sie beim Berufseinstieg erstmals verstehen müssen – und wurden sie Ihnen ausreichend erklärt?